Внесудебное банкротство через МФЦ: условия и порядок
Внесудебное банкротство через МФЦ - бесплатная процедура для граждан с долгом от 25 тысяч до 1 миллиона рублей, у которых нет ни дохода, ни имущества для погашения. Заявление подают в МФЦ, а через шесть месяцев при отсутствии возражений долги признаются безнадежными и списываются. Для пенсионеров и семей с детьми действуют упрощенные условия.
Содержание
Что такое внесудебное банкротство через МФЦ
Внесудебное банкротство через МФЦ - это бесплатная процедура списания безнадежных долгов, при которой не нужны суд, финансовый управляющий и юрист. Гражданин подает заявление в многофункциональный центр, а через шесть месяцев при отсутствии возражений кредиторов долги признаются безнадежными и списываются. Порядок закреплен в ст. 223.2 Федерального закона от 26.10.2002 № 127-ФЗ "О несостоятельности (банкротстве)".
Процедура рассчитана на тех, у кого нет ни дохода, ни имущества, а взыскать с него долг не удается. Если же у вас есть работа и квартира, на которую можно обратить взыскание, МФЦ откажет, и придется идти по судебному пути.
Условия внесудебного банкротства через МФЦ в 2026 году
Пределы долга по действующей редакции ст. 223.2 составляют от 25 тысяч до 1 миллиона рублей. В эту сумму не входят штрафы, пени и иные санкции, которые кредиторы могут начислить за просрочку. Нижняя граница снижена с 50 тысяч, верхняя поднята с 500 тысяч рублей.
Общее условие касается исполнительного производства: по долгу оно должно быть окончено в связи с невозможностью взыскания (у вас нет дохода и имущества, на которое можно обратить взыскание), а исполнительный документ не должен быть возвращен по иным причинам. Фактически вы приносите в МФЦ постановление пристава об окончании исполнительного производства по п. 4 ч. 1 ст. 46 Закона об исполнительном производстве. Проверяйте формулировку в постановлении: частая причина отказа связана с тем, что производство окончено по другому основанию.
Для кого условия мягче
Закон закрепил упрощенный порядок для отдельных категорий граждан. Это пенсионеры, получатели ежемесячного пособия на ребенка и граждане без имущества с доходом не выше прожиточного минимума. Для них не обязательно окончание исполнительного производства: достаточно, чтобы исполнительный документ был предъявлен к исполнению не менее года назад и долг не удалось взыскать. Подробный разбор новых категорий дан в материале про упрощение внесудебного банкротства для пенсионеров и семей с детьми.
| Условие | Что проверить |
|---|---|
| Размер долга | От 25 тысяч до 1 миллиона рублей без штрафов и пеней |
| Исполнительное производство | Окончено из-за невозможности взыскания и не возобновлено |
| Упрощенный порядок | Пенсионер, получатель пособия на ребенка или малоимущий, документ предъявлен не менее года назад |
| Имущество | Нет имущества, за счет которого можно погасить долг, кроме единственного жилья |
| Повторная подача | Прошло пять лет после прекращения прошлой внесудебной процедуры |
Повторно воспользоваться внесудебной процедурой можно через пять лет после прекращения предыдущей. Заявление подает сам гражданин, и подтверждает в нем, что соответствует условиям: МФЦ не проверяет их на этапе приема, но проверка идет позже.
Какие долги можно списать и что не спишется
Списываются долги по кредитам и займам, штрафы, пени, проценты по ним, налоги и иные обязательные платежи, которые вы указали в заявлении. Главное правило - указывать всех кредиторов и все суммы: долги, которых нет в списке, останутся с вами.
Не освобождают от следующих обязательств:
- Алименты, возмещение вреда жизни и здоровью, компенсация морального вреда;
- Долги по зарплате и субсидиарная ответственность;
- Долги, возникшие уже после начала процедуры;
- Требования кредиторов, которых вы не указали в заявлении.
Если долг выше миллиона рублей или у вас есть имущество, процедура пойдет через арбитражный суд. Что ждет с единственным жильем, описано в статье про банкротство физлица и единственное жилье.
Порядок процедуры по шагам
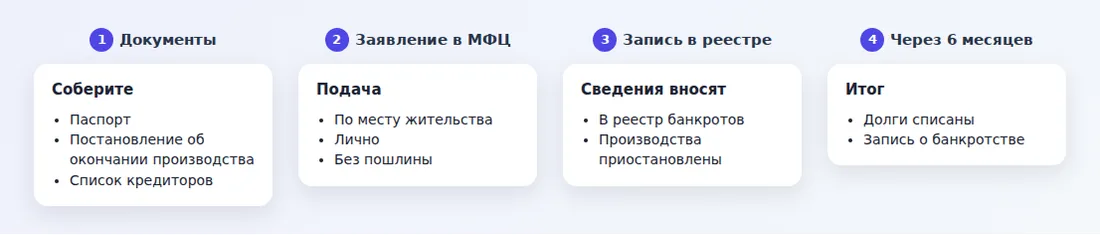
Весь путь занимает около шести месяцев после подачи заявления и не требует платных услуг. Государственная пошлина не взимается, а вознаграждение управляющему не платится.
- Получите справку о задолженности и постановление пристава об окончании исполнительного производства на сайте Госуслуг или в отделе судебных приставов.
- Составьте список кредиторов с указанием сумм и договоров. Сверьте его с кредитной историей и банком данных исполнительных производств.
- Подготовьте заявление о признании гражданина банкротом во внесудебном порядке. Бланк выдает МФЦ.
- Подайте заявление в МФЦ по месту жительства или пребывания лично. Возьмите паспорт и документы по долгам.
- Сведения о вас в течение нескольких рабочих дней вносятся в Единый федеральный реестр сведений о банкротстве, и взыскание по указанным долгам приостанавливается.
- Через 6 месяцев при отсутствии возражений и отказа МФЦ долги признаются безнадежными, а вы - банкротом, о чем делается запись в реестре.
Какие документы нужны
Основной пакет небольшой: паспорт, заявление и список кредиторов. По ситуации понадобятся постановление об окончании исполнительного производства, справки Социального фонда о выплатах, документы о доходах и имуществе. Часть сведений МФЦ запрашивает сам, но лучше принести свои справки заранее: так вопросов будет меньше.
Когда откажут или прекратят процедуру
МФЦ вправе отказать в приеме, если не выполнены условия: долг меньше или больше допустимого, исполнительное производство окончено по иному основанию, есть имущество. Прекратить уже начатую процедуру могут, если в течение шести месяцев ваше положение улучшилось: появился доход или имущество, на которое можно обратить взыскание.
Еще одна причина - сокрытие сведений. Если вы занизили долг, не указали кредитора или скрыли имущество, процедуру прекратят, и долги вернутся. Кроме того, за умышленное сокрытие сведений возможна ответственность. Поэтому в заявлении отражайте все честно и подтверждайте цифры справками.
- Не продавайте и не дарите имущество перед подачей: подозрительные сделки проверят.
- Не берите новые кредиты на время процедуры: такие долги не спишутся.
- Проверьте, нет ли у вас взысканий по алиментам или вреду здоровью: они останутся.
Последствия банкротства через МФЦ
У процедуры есть ограничения, которые стоит учесть заранее. В течение 5 лет вы обязаны сообщать, что были признаны банкротом, при получении кредитов и займов. В течение 3 лет нельзя входить в органы управления юридических лиц, а в течение 10 лет - руководить кредитными организациями. Информация о банкротстве хранится в кредитной истории и в публичном реестре.
Зато по списанным долгам кредиторы больше не вправе требовать оплату, а исполнительные производства по ним прекращаются. Окончательное решение о выгоде принимайте, сравнив процедуру с судебным банкротством: о его цене и этапах читайте в статье сколько стоит процедура банкротства физического лица, а о реструктуризации долга - в материале реструктуризация долга при банкротстве.
Что выбрать: МФЦ, суд или кредитные каникулы
Если доход упал временно, не торопитесь списывать долги. Оформите законную отсрочку, как описано в статье про кредитные каникулы, и верните платежи в график. Если же долг безнадежен, а имущества нет, процедура через МФЦ бесплатна и проще суда. Когда долг больше миллиона, есть что взыскивать или нужна защита от кредиторов в суде, готовьтесь к судебному банкротству.
Общий обзор правил для судебной процедуры собран в статье банкротство физических лиц. Помните, что точные условия и перечень документов вы проверяете в своем МФЦ и на портале Единого федерального реестра сведений о банкротстве.
Частые вопросы
Сколько стоит внесудебное банкротство через МФЦ?
Процедура бесплатная: госпошлины и вознаграждения управляющему нет. Платные услуги юристов необязательны.
Сколько длится процедура?
Около шести месяцев с момента внесения сведений в реестр. Если возражений нет и условия соблюдены, долги списываются по истечении этого срока.
Можно ли пройти процедуру пенсионеру?
Да, для пенсионеров условия мягче: достаточно, чтобы исполнительный документ был предъявлен не менее года назад, а взыскать долг не удалось.
Какие долги не списываются?
Алименты, возмещение вреда жизни и здоровью, моральный вред, долги по зарплате, обязательства перед кредиторами, не указанными в заявлении.
Когда можно подать заявление повторно?
Через пять лет после прекращения предыдущей внесудебной процедуры.
Рубрика: Финансовое право и налоги