Кредитные каникулы: кто может получить и как оформить
Кредитные каникулы - это законная отсрочка платежей до 6 месяцев, если доход упал минимум на 30% или заемщик пострадал от чрезвычайной ситуации. Для мобилизованных и участников СВО действуют отдельные, более мягкие условия. Банк обязан ответить на заявление в течение 5 рабочих дней, а по закону 377-ФЗ - в течение 10 дней.
Содержание
- Что такое кредитные каникулы и на каких условиях они работают
- Кто может получить кредитные каникулы по закону 353-ФЗ
- Кредитные каникулы для участников СВО и их семей
- Как оформить кредитные каникулы пошагово
- Что происходит с платежами, процентами и графиком
- Ипотечные каникулы и кредиты банков
- Причины отказа и частые ошибки
- Что делать, если каникул мало или не подходят
Что такое кредитные каникулы и на каких условиях они работают
Кредитные каникулы - это льготный период, в течение которого заемщик вправе не платить по кредиту или займу. Он нужен тем, у кого доход резко упал или кто пострадал от чрезвычайной ситуации, и кто не хочет уходить в просрочку. Работает это по закону, а не по доброй воле банка: если условия выполнены, кредитор обязан согласиться.
Общий порядок для граждан закреплен в Законе о потребительском кредите (займе) от 21.12.2013 № 353-ФЗ. С 1 января 2024 года он действует на постоянной основе и распространяется на любые потребительские кредиты и займы, в том числе выданные раньше. Для мобилизованных и участников СВО есть отдельный закон от 07.10.2022 № 377-ФЗ с более мягкими условиями.
Важно не путать каникулы с реструктуризацией и с рефинансированием. Реструктуризацию банк проводит по собственному решению и на своих условиях, а каникулы заемщик может потребовать. Рефинансирование - это новый кредит на погашение старого, и к каникулам оно отношения не имеет.
Кто может получить кредитные каникулы по закону 353-ФЗ
Право возникает в двух случаях. Первый - трудная жизненная ситуация из-за падения дохода: за два месяца, предшествующих месяцу обращения, ваш среднемесячный доход должен быть ниже как минимум на 30% по сравнению со среднемесячным доходом за предыдущие 12 месяцев. Второй - вы живете в зоне чрезвычайной ситуации и пострадали от нее: нарушены условия жизнедеятельности, утрачено имущество.
Просрочка по кредиту получению каникул не мешает. Не получится, если суд уже признал вас банкротом либо по этому договору вы уже пользовались каникулами по тому же основанию. Каникулы по снижению дохода можно получить по кредиту один раз, и еще один раз - по основанию чрезвычайной ситуации.
Лимиты по сумме кредита
Закон работает только для кредитов не выше установленного предела. Пока Правительство не определило иные значения, действуют такие пороги.
| Вид кредита | Предельный размер |
|---|---|
| Автокредит | до 1,6 млн рублей |
| Другой потребительский кредит или заем | до 450 тысяч рублей |
| Кредитная карта (лимит кредитования) | до 150 тысяч рублей |
Если сумма вашего кредита выше, по этому закону каникулы не положены, но банк может предложить свой вариант отсрочки. Для ипотеки действуют отдельные правила, о них ниже.
Кредитные каникулы для участников СВО и их семей
Мобилизованные, а также военнослужащие по контракту в Вооруженных силах и Росгвардии, участвующие в СВО, вправе потребовать каникулы по закону 377-ФЗ. Кредиты и займы должны быть взяты до мобилизации или до начала участия в операции. Размер и количество кредитов не ограничены: подходят потребительские кредиты, займы, карты и ипотека.
Право есть и у членов семьи: супруга, несовершеннолетних детей, детей-инвалидов с детства, детей до 23 лет на очном обучении и иждивенцев. Требование можно направить в любой момент, пока действует договор, но не позднее 31 декабря 2026 года: Федеральным законом от 15.12.2025 № 477-ФЗ этот механизм продлен на 2026 год. Следите за сайтом Банка России и сообщениями Минфина, потому что продление на следующий год принимают отдельным законом.
Сколько длятся каникулы и что с процентами
Льготный период считается как срок мобилизации, контракта или участия в операции плюс 180 дней после его окончания. Он продлевается на время стационарного лечения ранений и болезней, полученных в ходе СВО. Начало периода вы указываете сами, но не раньше 21 сентября 2022 года и не раньше даты мобилизации или начала участия.
С 6 апреля 2024 года участники СВО не платят проценты, начисленные за время каникул по кредитам и займам, кроме ипотеки: по ипотеке проценты начисляются и подлежат уплате. Эта льгота относится к самому военнослужащему, а члены его семьи проценты за период каникул платят. Документы, подтверждающие статус, прикладывать необязательно, но если банк ранее их не получал, он вправе отказать, поэтому лучше приложить копию удостоверения или справку. Родственники могут подать требование без доверенности.
Каникулы для участников СВО и общие каникулы по 353-ФЗ не работают одновременно по одному кредиту: если шли общие, они прекращаются досрочно при начале каникул по 377-ФЗ. Закончив их, заемщик может взять общие каникулы по тому же кредиту уже по новому закону.
Как оформить кредитные каникулы пошагово
Алгоритм почти не зависит от банка: условия одинаково работают для Сбербанка, ВТБ, Альфа-Банка и других кредиторов. Различается только удобный канал подачи: у одних это приложение, у других отделение или личный кабинет.
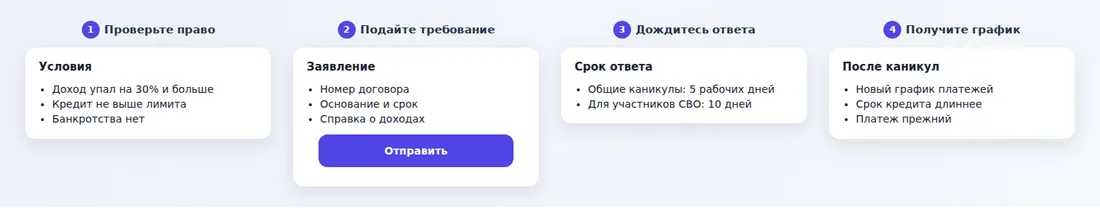
- Проверьте, что кредит укладывается в лимит, а ваш доход упал на 30% или вы относитесь к категории участников СВО и членов их семей.
- Соберите подтверждение: справку о доходах (например, 2-НДФЛ или справку по налогу на профессиональный доход), для ЧС - документы органов местного самоуправления, для СВО - удостоверение или справку воинской части.
- Напишите заявление на кредитные каникулы (требование о предоставлении льготного периода). Укажите номер договора, основание, срок и дату начала.
- Отправьте его способом, предусмотренным договором, либо заказным письмом с уведомлением, либо передайте под расписку в отделении. Сохраните копию с отметкой о приеме.
- Дождитесь ответа. По общим каникулам кредитор отвечает в течение 5 рабочих дней, по каникулам для участников СВО - в течение 10 дней, и если за 15 дней после отправки требования нет ни согласия, ни мотивированного отказа, льготный период считается установленным со дня направления требования.
- Получите новый график платежей. Банк обязан прислать его до конца льготного периода.
Что написать в заявлении
Форма свободная, но в тексте должны быть ваши данные, реквизиты договора, ссылка на закон (353-ФЗ для общих каникул или 377-ФЗ для участников СВО), срок каникул и просьба направить новый график. При падении дохода укажите, что ваш доход за два месяца снизился более чем на 30%, и перечислите приложенные документы. Если обращаетесь по ЧС, добавьте, что требование подано в течение 60 дней с момента установления фактов, которыми подтверждается пострадавший статус.
Что происходит с платежами, процентами и графиком
В период каникул вы не вносите платежи, а банк не вправе начислять неустойку, штрафы и пени, обращать взыскание на залог, расторгать договор или требовать досрочного возврата. Если до этого была просрочка, начисление штрафов приостанавливается, но после каникул сумму придется погасить.
Проценты на остаток долга по общим каникулам продолжают начисляться по ставке договора. Срок кредита автоматически продлевается не менее чем на время каникул, а размер ежемесячного платежа остается прежним. Фактически вы получаете отсрочку, а не прощение: долг и проценты за этот период никуда не деваются.
| Параметр | Общие каникулы (353-ФЗ) | Для участников СВО (377-ФЗ) |
|---|---|---|
| Основание | Падение дохода на 30% или ЧС | Мобилизация, контракт, участие в СВО |
| Срок | До 6 месяцев | Период службы плюс 180 дней |
| Ответ банка | 5 рабочих дней | 10 дней |
| Проценты за период | Начисляются | Участник СВО не платит (кроме ипотеки), семья платит |
| Лимит суммы | Есть | Нет |
| Подача требования | В любой момент действия договора | Не позднее 31 декабря 2026 года |
Если вы улучшили финансовое положение, из каникул можно выйти раньше. Достаточно уведомить кредитора. То же происходит, когда вы вносите посильные платежи и их сумма достигает платежа по прежнему графику: отсрочка прекращается, а новый график придет в течение 3 рабочих дней.
Ипотечные каникулы и кредиты банков
Ипотека регулируется отдельно: ипотечные каникулы предусмотрены законом об ипотеке и дают право на отсрочку или уменьшение платежа до 6 месяцев при снижении дохода, потере работы или иных обстоятельствах из перечня закона. Подробно, кто вправе обратиться и какие условия по единственному жилью, описано в статье про ипотечные каникулы. Для участников СВО ипотечные кредиты входят в общий закон 377-ФЗ без ограничения суммы.
Многие банки, среди которых Сбербанк, ВТБ и Альфа-Банк, ведут отдельные страницы с формами для обращений и принимают заявления в приложении. Ориентируйтесь на закон, а не на рекламное название программы: если у банка своя "отсрочка", она необязательно дает все гарантии каникул (отсутствие штрафов, запрет обращения взыскания). Прежде чем соглашаться, спросите, оформлено ли это именно как льготный период по закону.
Причины отказа и частые ошибки
Отказ банк обязан мотивировать. Чаще всего причины такие:
- Сумма кредита выше лимита, а кредитная карта превышает 150 тысяч рублей;
- Доход упал меньше чем на 30% либо заявитель не подтвердил падение документально;
- По этому кредиту вы уже брали каникулы по тому же основанию;
- Суд признал вас банкротом;
- По договору уже действуют каникулы по другому закону.
Типичная ошибка - подать заявление устно или по телефону без письменного следа. Вторая - не приложить подтверждение дохода. Третья - перепутать основание: человек просит общие каникулы, хотя имеет право на каникулы участника СВО с более выгодными условиями.
Если банк отказал необоснованно, подайте жалобу в Банк России через интернет-приемную, а при необходимости обратитесь к финансовому уполномоченному. Спор по штрафам и пеням, начисленным в льготный период, можно оспорить в суде, а размер неустойки снижают по правилам, описанным в статье про ходатайство о снижении неустойки.
Что делать, если каникул мало или не подходят
Каникулы решают временную проблему. Если доход не восстановится через полгода, заранее подумайте о других вариантах: реструктуризации с банком, рефинансировании или законной процедуре банкротства. Какой путь выбрать, зависит от суммы долга: при долге от 25 тысяч до 1 миллиона рублей и отсутствии имущества подойдет внесудебное банкротство через МФЦ, а при больших суммах - судебная процедура, о цене которой рассказано в материале про стоимость банкротства.
Если платить нечем по ипотеке, изучите три сценария действий с ипотечной квартирой. А когда речь идет о массовых списаниях "по закону о кредитной амнистии", сравните ожидания с реальностью в статье про кредитную амнистию. Актуальные лимиты и ставки проверяйте на сайте Банка России, так как предельные суммы пересматривает Правительство.
Частые вопросы
Можно ли взять кредитные каникулы при просрочке?
Да, просрочка не мешает обратиться. Штрафы и пени на время каникул не начисляются, но накопленные до них суммы придется погасить после льготного периода.
Сколько длятся кредитные каникулы?
Общие каникулы по закону 353-ФЗ длятся до 6 месяцев. Для участников СВО срок равен периоду службы плюс 180 дней после ее окончания.
Портят ли кредитные каникулы кредитную историю?
Нет, они отражаются в кредитной истории, но не считаются просрочкой и не ухудшают ее сами по себе.
Нужно ли участнику СВО платить проценты за период каникул?
Нет, с 6 апреля 2024 года участник СВО проценты за этот период не платит, но не по ипотеке: там проценты начисляются. Члены его семьи проценты платят.
Куда жаловаться, если банк отказал?
Подайте жалобу в Банк России через интернет-приемную или обратитесь к финансовому уполномоченному. Отказ банк обязан объяснить.
Рубрика: Финансовое право и налоги